Steigende Anleiherenditen, ein zunehmend kreditfinanzierter KI-Boom und geopolitische Risiken machen die Vermögensanlage für Stiftungen anspruchsvoller. Sechs Experten erläutern, worauf es jetzt ankommt.
Die Anspannung an den Kapitalmärkten steigt spürbar. Das gilt insbesondere für die Rentenmärkte. Experten sprechen bereits von einem „Bondbeben“. Die Rendite zehnjähriger US-Staatsanleihen liegt so hoch wie seit mehr als zwei Jahrzehnten nicht mehr, und jeder weitere Anstieg schürt die Nervosität. Auch in Europa haben die Renditen in den vergangenen Monaten deutlich angezogen, vor allem französische Staatsanleihen gerieten unter Druck. Geld hat wieder einen Preis.
Doch die Erschütterungen an den Rentenmärkten sind nicht das Einzige, womit sich Investoren beschäftigen müssen. „Der Irankrieg verteuert Rohöl und Erdgas und schlägt damit unmittelbar auf die Inflationserwartungen und Anleiherenditen durch“, erläutert Harald Preißler, Kapitalmarktstratege des Asset-Managers Bantleon. Hinzu komme die expansive Fiskalpolitik, die die Risiko- und Laufzeitprämien an den Rentenmärkten steigen lasse, während der KI-Investitionsboom den Wettbewerb um knappes Kapital verschärfe.
Belastungsprobe für das Rentenportfolio
In dieser Gemengelage ist es für langfristige Investoren wie Stiftungen, die ihr Vermögen erhalten und zugleich verlässliche Erträge für ihren Zweck erwirtschaften müssen, entsprechend anspruchsvoll, das Portfolio auszurichten. Das gilt besonders für den Anleiheteil, der in vielen Stiftungsportfolios eine tragende Rolle spielt. Denn steigen die Marktrenditen, verlieren bereits gehaltene Papiere an Kurswert, vor allem solche mit langer Laufzeit.
Anleger mit einem breit gestreuten Anleiheportfolio stehen damit vor einer vielschichtigen Situation. Höhere Renditen können im Bestand zu Verlusten führen, schaffen aber zugleich bessere Voraussetzungen für Neuanlagen: Wer Anleihen jahrelang gemieden hat, findet dort wieder laufende Erträge. Entscheidend bleibt jedoch, was nach Abzug der Inflation übrigbleibt, betont Andreas Heinrich, Leiter Portfoliomanagement bei Hansen & Heinrich: „Höhere Nominalrenditen sind nicht automatisch attraktiv, wenn Inflation und Währungsverlust einen erheblichen Teil des Ertrags aufzehren“, sagt der Vermögensverwalter. Maßgeblich sei daher nicht allein der sichtbare Preis einer Anleihe, sondern der langfristig erhaltene reale Wert.
Internationale Fondsmanager schichten in Anleihen um
Dennoch: Mit den gestiegenen Zinsen rücken Anleihen bei vielen Portfoliomanagern wieder als lohnende Anlageklasse in den Blick. Laut einer aktuellen Umfrage der Bank of America (BofA) unter globalen Fondsmanagern haben rund 19 Prozent der Teilnehmer Kapital von Aktien in Anleihen verlagert, viele würden bei weiter steigenden Renditen nachlegen.
Zum Renditedruck trägt inzwischen auch eine Entwicklung bei, die eng mit dem KI-Boom verbunden ist. „US-Technologiekonzerne finanzieren hohe Investitionen in KI und Rechenzentren zunehmend über den Anleihemarkt“, sagt Thomas Keller, CFA, Bereichsleiter Portfoliomanagement & Interne Prozesse bei Spiekermann & Co. Ihre solide Bonität mache sie zu einer attraktiven Alternative zu US-Staatsanleihen. Am langen Ende träfen damit unsichere Inflationserwartungen, ein potenziell höheres Zinsniveau, ein hohes Anleiheangebot und die Konkurrenz durch Unternehmensanleihen zusammen.
Für Anleger bieten die heute wieder höheren Anleiherenditen nach Kellers Einschätzung attraktive Ertragschancen, das Umfeld sei jedoch deutlich anspruchsvoller geworden: Inflation, Geldpolitik, Staatsverschuldung und geopolitische Entwicklungen veränderten sich schnell. Damit gewinne aktives Anleihemanagement entscheidend an Bedeutung. „Es geht längst nicht mehr nur um die Auswahl einzelner Titel, sondern vor allem um die flexible Steuerung der Laufzeiten und Risikoprofile“, betont Keller.
Künstliche Intelligenz: Investitionszyklus mit Fragezeichen
Auch an den Aktienmärkten ist die Unruhe spürbar, vor allem wegen der Abhängigkeit von wenigen großen Technologiewerten. Es wächst die Sorge, dass deren künftige Gewinne den bislang ungebremsten KI-Investitionsboom nicht rechtfertigen könnten. Die einstigen Cashcows, die Investitionen und Übernahmen vor einigen Jahren noch aus der Portokasse bezahlten, nehmen heute hohe Kredite auf, um ihr Wachstum zu finanzieren – in Zeiten steigender Zinsen eine Strategie mit Risiken, die immer mehr Anleger skeptisch macht.
Der Internationale Währungsfonds (IWF) warnt ebenfalls vor Risiken für die Finanzstabilität durch den KI-Boom. Konzerne finanzierten den KI-Ausbau immer häufiger mit Krediten, Anleger investierten verstärkt auf Pump in KI-Aktien. Die bisherige Stabilität der Märkte sei trügerisch; sollten die Anleiherenditen weiter steigen und die Erwartungen an die KI-Infrastruktur enttäuscht werden, drohten spürbare Turbulenzen.
Für akut halten nicht alle Experten diese Gefahr. „Wir sehen einen rasanten Investitionswettlauf, können die Zweifel an deren Rentabilität gut nachvollziehen, gehen aber nicht davon aus, dass dies bereits in den nächsten sechs bis neun Monaten zu einem relevanten Problem für die Weltwirtschaft wird“, sagt Bantleon-Experte Preißler. Auch die Kosten für Kreditausfallversicherungen deuteten nicht auf einen Einbruch hin.
Hohe Bewertungen verlangen hohe Erträge
Portfoliomanager Heinrich hält den KI-Investitionszyklus für fundamental beeindruckend. Die Nachfrage nach Rechenleistung, Chips und Energieinfrastruktur sei real. Je höher Investitionen und Bewertungen ausfielen, desto überzeugender müssten aber die künftigen Cashflows sein. „Künstliche Intelligenz kann die Produktivität nachhaltig erhöhen. Sie hebt jedoch nicht die Grundregeln der Kapitalallokation auf“, so Heinrich.
Für Anleger kommt ein weiteres Risiko hinzu: Die Kursentwicklung an den Börsen hängt an immer weniger Titeln, allen voran den Tech-Werten. „Angesichts der hohen Marktkonzentration und der zunehmenden Anfälligkeit für negative Überraschungen haben wir das Portfolio in den vergangenen Monaten breiter aufgestellt“, sagt Sebastian Riefe, Fondsmanager des terrAssisi Aktien I AMI bei Ampega Asset Management. Den Ausbau von KI-Infrastrukturen hält er dennoch für das zentrale strukturelle Wachstumsthema.
MediatheksTipp:
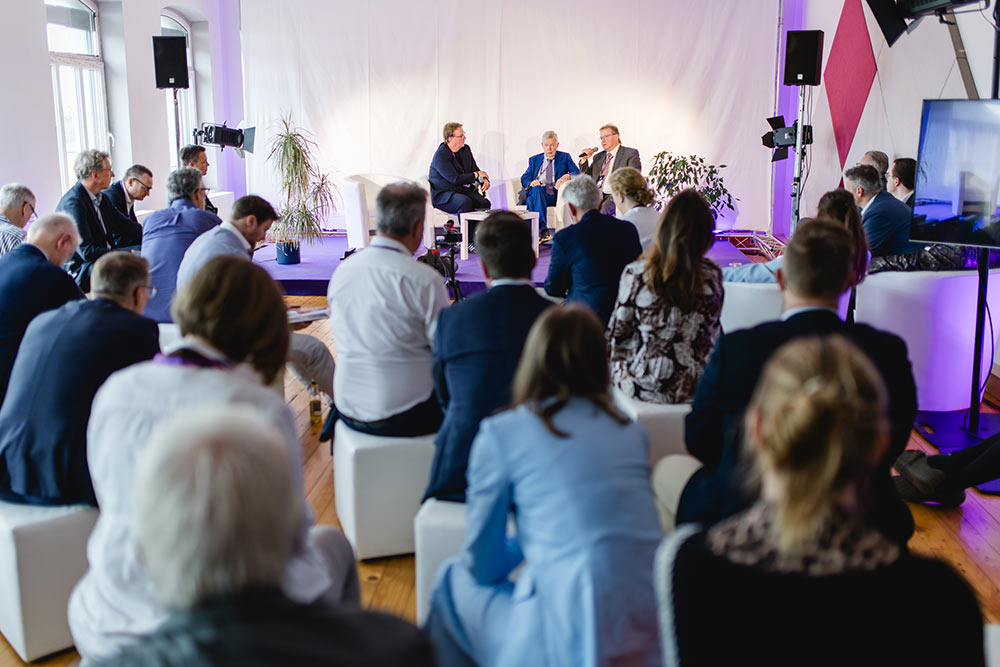
In der VTFDS Mediathek finden Stiftungsverantwortliche die ExpertenTalks des Werkstatt Festivals für Stiftungsvermögen VTFDS, mit Einschätzungen rund um zeitgemäßes Management von Stiftungsvermögen. Aber auch die komplette VTFDS-Bewegtbild-Historie ist dort zu finden – als Fundus für alle, die Inspiration für „ihr“ Stiftungsvermögen suchen.
Aktienmarkt: Robust – aber mit Enttäuschungspotenzial
Viele Marktteilnehmer fragen sich, wie lange die Börsen dem höheren Zinsniveau noch standhalten können. Umso erstaunlicher ist es, dass sich die Aktienmärkte trotz geopolitischer Krisen, schwankender Ölpreise und Turbulenzen an den Anleihemärkten widerstandsfähig zeigen. Eigentlich gelten steigende Kapitalmarktzinsen als Gift für Aktien, bislang federn solide Wachstumsraten und robuste Unternehmensgewinne – vor allem in den USA – diesen Effekt jedoch ab.
„Für Anleger ist das eine wichtige Botschaft: Die Märkte haben die strengere Geldpolitik bislang gut verkraftet“, sagt Marc Ospald, Portfoliomanager bei Habbel, Pohlig & Partner. Dass sich Technologie- und Momentum-Titel dem Gegenwind weitgehend entziehen konnten, zeige die nach wie vor starke Ertragsdynamik im KI-Sektor. „Insgesamt bleibt das Fundament für Aktien intakt: Die Gewinndynamik ist stark, und der Markt hat die erste Zinserhöhung der Fed gelassen aufgenommen“, so Ospald.
„Der KI-Investitionszyklus bleibt intakt, doch die hohen Bewertungen vieler Wachstumswerte lassen wenig Raum für Enttäuschungen“, gibt Thomas Keller zu bedenken. Er empfiehlt daher, stärker auf Unternehmen mit stetigem freiem Cashflow zu setzen: Bei ihnen stamme ein größerer Teil der Rendite aus laufenden Ausschüttungen. Anleger erhielten so in der Regel auch in schwierigen Jahren wie 2022 eine Ausschüttung, ohne Kursverluste realisieren zu müssen. Das sei ein wichtiger Aspekt für ertragsorientierte Investoren und damit für viele Stiftungen.
Welche Auswahlkriterien jetzt am Aktienmarkt zählen
Neben der Ertragskraft zählt zunehmend die Qualität der Unternehmen. „Solide Bilanzen, hohe Kapitalrenditen, nachhaltige Wettbewerbsvorteile und echte Preissetzungsmacht gewinnen in einem solchen Umfeld an Bedeutung“, betont Portfoliomanager Heinrich. Gerade wenn der Preis des Geldes steige, zeige sich, welche Geschäftsmodelle dauerhaft Werte schaffen. „Die Märkte werden derzeit stärker von Zins-, Schulden- und Fiskalsorgen geprägt als von der operativen Entwicklung vieler Unternehmen“, sagt Ampega-Fondsmanager Riefe. „Für Stiftungen ist das kein Anlass für kurzfristigen Aktionismus, sondern für ein breit diversifiziertes Portfolio, das Qualität, Ertragskraft und langfristige Tragfähigkeit in den Mittelpunkt stellt.“
Das bedeutet: Es gibt keinen Grund für eine Flucht aus Risikoanlagen, wohl aber eine höhere Messlatte für jede einzelne Anlageentscheidung. Und Diversifikation bedeutet in diesem Umfeld mehr als die klassische Aufteilung zwischen Aktien und Renten. Denn bei erhöhter Inflation bewegen sich Aktien und Anleihen häufig in dieselbe Richtung. Anleihen schützen dann nicht mehr zuverlässig vor Rückschlägen am Aktienmarkt. „Wer sich unabhängiger vom Gesamtmarkt machen möchte, der derzeit stark von Energiepreisen und Zinssorgen getrieben wird, findet in risikoreduzierten und marktneutralen Strategien eine sinnvolle Ergänzung“, empfiehlt Ospald.
Gold rückt wieder in den Fokus
Neben solchen Strategien rückt eine klassische Anlageklasse wieder stärker in den Blick: Gold. Gerade wenn Anleihen nicht mehr zuverlässig vor Rückschlägen am Aktienmarkt schützen, kann das Edelmetall ein Portfolio stabilisieren – auch wenn sein Preis zwischenzeitlich kräftig schwankt. „Die fundamentalen Treiber für Gold sind weiter intakt“, sagt Dr. Oliver Wilhelm, Leiter Firmenkunden und institutionelle Anleger bei Solit Management GmbH. Angesichts der enormen Preissteigerung des Edelmetalls seit rund drei Jahren seien zwischenzeitliche Korrekturen völlig normal. „Man darf nicht vergessen, dass Investoren ihr Vermögen mit einem Goldinvestment zwischen 2023 und 2025 verdoppeln konnten“, betont der Gold-Experte.
Vor allem die anhaltenden Käufe der Notenbanken dürften nach seiner Ansicht den Goldpreis weiter anfeuern. Laut dem Branchenverband World Gold Council haben die Zentralbanken rund um den Globus allein in den ersten neun Monaten des Jahres netto 170 Tonnen Gold gekauft. Auf diese Weise diversifizieren sie ihre Währungsreserven und verringern die Abhängigkeit vom US-Dollar. „Die Zentralbanknachfrage bleibt damit ein wichtiger langfristiger Stützungsfaktor für den Goldpreis“, erläutert Wilhelm.
Was die Staatsverschuldung für Investoren bedeutet
Weitere Treiber seien die weltweit hohe Staatsverschuldung und der daraus folgende Vertrauensverlust in Papiergeldwährungen. Allein in den USA ist die Staatsverschuldung seit 2020 von rund 27 auf inzwischen mehr als 40 Billionen US-Dollar gestiegen – ein Plus von nahezu 50 Prozent in nur sechs Jahren. „Gold ist das ultimative Last Resort Asset“, sagt Wilhelm. Nicht zuletzt schütze Gold langfristig vor Inflation: Als knappes Gut behalte es seine Kaufkraft über Jahrzehnte.
„Gold hat sich in der Vergangenheit stets als ein konstanter, verlässlicher und universeller Wertspeicher erwiesen“, unterstreicht der Experte. Das aktuelle Preisniveau könne für Stiftungen interessante Möglichkeiten bieten, erstmals in Gold zu investieren oder bestehende Positionen gezielt aufzustocken. „Es geht nicht allein um Rendite, sondern um den dauerhaften Vermögenserhalt über Generationen hinweg“, so Wilhelm. Eine Beimischung von bis zu 20% im Gesamtportfolio sei daher durchaus empfehlenswert.
Zusammengefasst
Was bedeutet das Marktumfeld für Stiftungen? Geld hat wieder einen Preis, und das verändert die Spielregeln für Stiftungen. Steigende Renditen belasten bestehende Anleihebestände, eröffnen bei Neuanlagen aber wieder laufende Erträge. Entscheidend ist jedoch, was nach Abzug der Inflation real übrigbleibt. Gefragt ist daher ein aktives Anleihemanagement, das Laufzeiten und Risiken flexibel steuert. Am Aktienmarkt bleibt der KI-Ausbau das zentrale Wachstumsthema. Hohe Bewertungen, eine zunehmende Kreditfinanzierung und die starke Marktkonzentration lassen jedoch wenig Raum für Enttäuschungen. Die von uns befragten Experten raten ausdrücklich nicht zur Flucht aus Risikoanlagen. Sie empfehlen vielmehr, jede Anlageentscheidung noch strenger zu prüfen: Qualität, solide Bilanzen und regelmäßige Cashflows rücken stärker in den Vordergrund. Und Diversifikation muss breiter gedacht werden, etwa mit einer Beimischung von Gold.
Lagebild ist die #stiftungenstärken-Umfrage für Stiftungsvermögensentscheider und möchte speziell diesen quartalsweise Marktinsights als Entscheidungshilfe liefern.